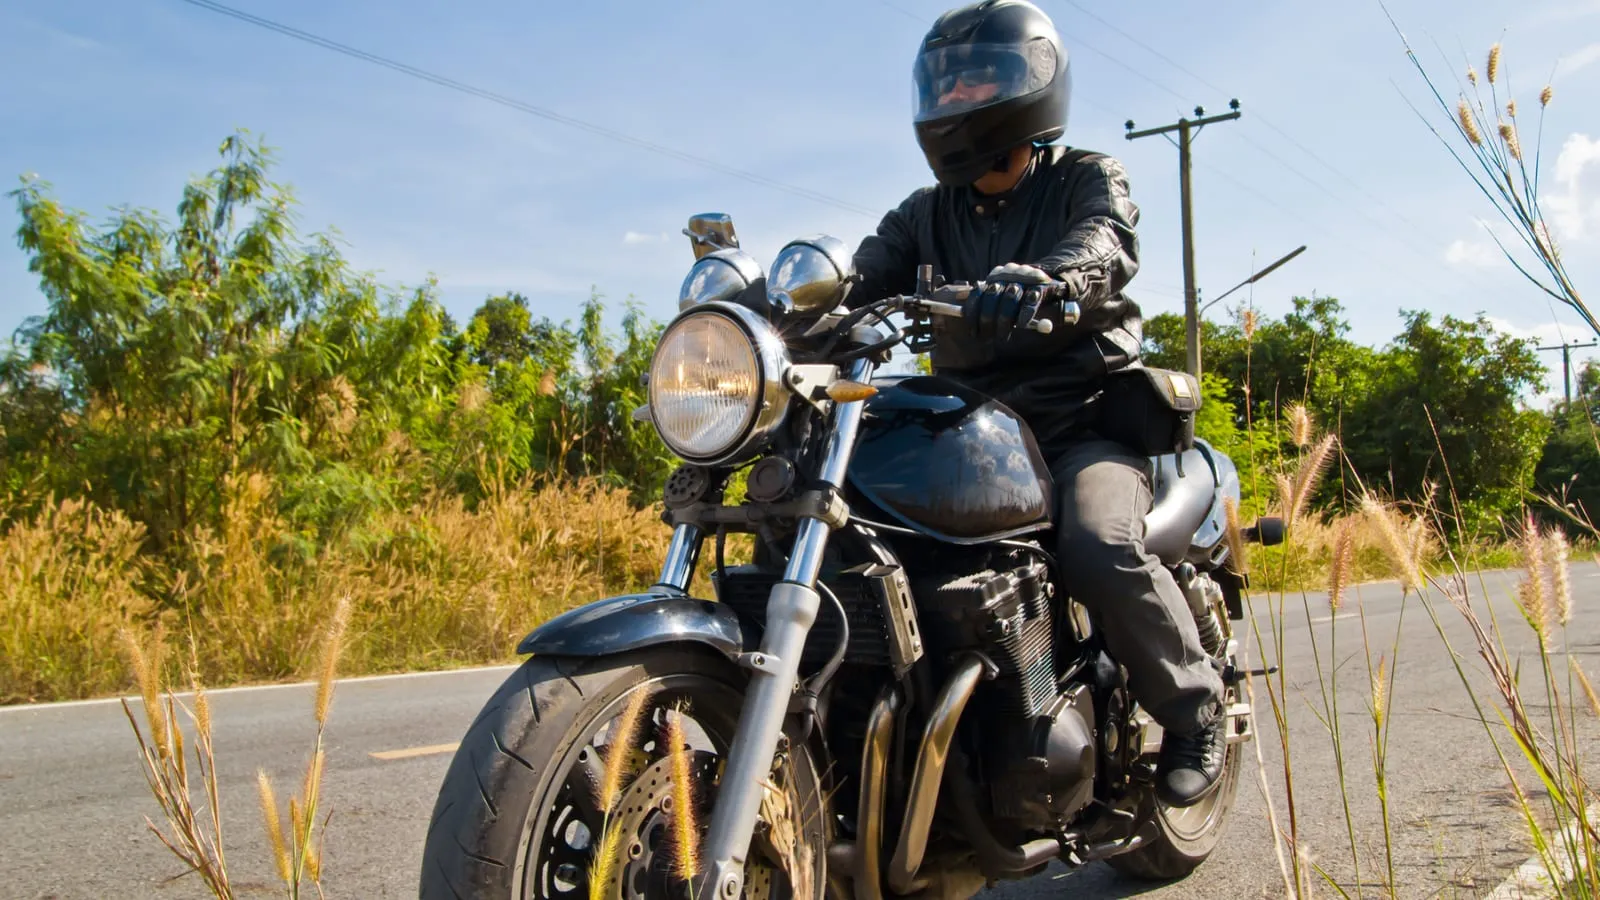
Étape 1 : vérifier que la moto est éligible
Deux choses se vérifient, et elles ne se confondent pas : l'accès au contrat, et la mention collection sur le certificat d'immatriculation. Plusieurs assureurs se contentent de la première.
Côté contrat, l'ancienneté commande. Les offres collection visent des machines de trente ans et plus, avec ou sans carte grise de collection. C'est une observation de marché, pas une règle légale : chaque assureur fixe son seuil, et il figure aux conditions particulières.
Côté administratif, la mention collection obéit à trois conditions cumulatives posées par service-public.fr : le véhicule a trente ans ou plus, le modèle n'est plus produit, et ses caractéristiques techniques n'ont pas été modifiées. La demande s'appuie sur une attestation du constructeur ou de son représentant en France, ou, à défaut, sur une attestation de la Fédération française des véhicules d'époque (fiche F1925, vérifiée le 19 juin 2026). Rien de tout cela n'est automatique ni obligatoire : c'est une démarche que le propriétaire engage, ou non.
Le dossier de souscription se prépare avant le premier appel : certificat d'immatriculation, relevé d'information, factures d'achat et de restauration, photographies datées avec les numéros de cadre et de moteur, attestation d'assurance du véhicule du quotidien lorsque le contrat l'exige. L'expertise préalable parfois demandée joue à votre avantage, puisqu'elle fixe la valeur sur des éléments constatés plutôt que sur une déclaration.
Ce que la mention collection change au véhicule
Le certificat d'immatriculation de collection ne sert pas à régulariser une machine modifiée. C'est même l'inverse : l'absence de modification des caractéristiques techniques fait partie des conditions pour l'obtenir (service-public.fr, F1925). Une moto transformée ne rentre donc pas dans ce cadre, et la présenter comme telle à un assureur crée un problème plutôt qu'il n'en résout un.
Ce que la mention change vraiment, c'est le contrôle technique. Les véhicules de la catégorie L, deux-roues et trois-roues motorisés compris, y sont soumis, avec une validité de trois ans pour un contrôle favorable (service-public.fr, fiche F37538, vérifiée le 1er janvier 2026). Pour les véhicules de collection, le régime est différent : dispense pour une mise en circulation avant 1960, et contrôle tous les cinq ans à partir de 1960 (fiche F328, vérifiée le 1er janvier 2026).
Le statut restreint aussi l'usage. Le véhicule de collection est destiné à un usage de loisir et non aux trajets quotidiens ou professionnels, et les contrats d'assurance reprennent cette logique à leur compte par une clause de kilométrage limité ou d'usage restreint. C'est le sujet de l'étape suivante, et c'est là que se jouent les refus d'indemnisation.
Étape 2 : accepter l'usage restreint et le déclarer juste
Les contrats collection tirent leur tarif d'hypothèses précises : faible kilométrage annuel, remisage dans un local fermé, conducteur expérimenté, existence d'un autre véhicule pour les trajets courants. Chacune est une condition, pas un argument commercial. Les seuils, eux, varient d'un assureur à l'autre, et aucune valeur commune n'est publiée : vous les trouverez aux conditions particulières, nulle part ailleurs.
Avant de basculer sur ce type de contrat, comptez honnêtement vos sorties annuelles et le lieu de remisage réel, hiver compris. Un usage quotidien, même limité à quelques mois, sort du périmètre déclaré.
Et si la situation change en cours de contrat, garage perdu, second véhicule vendu, usage devenu quotidien, la loi vous donne un délai précis. L'article L113-2, 3° du code des assurances impose de déclarer les circonstances nouvelles qui aggravent le risque dans les quinze jours à partir du moment où vous en avez connaissance. Passer outre coûte cher au moment du sinistre : l'omission ou la déclaration inexacte de bonne foi entraîne une réduction de l'indemnité en proportion des primes payées par rapport à celles qui auraient été dues (L113-9), et la fausse déclaration intentionnelle entraîne la nullité du contrat (L113-8). Une seule chose ne bouge pas dans les deux cas : la nullité n'est pas opposable aux victimes d'un accident de la circulation, que l'assureur indemnise avant d'exercer son recours (L211-7-1).
Étape 3 : les garanties qui décident sur une machine ancienne
La valeur agréée et sa réévaluation
Le montant d'indemnisation est fixé par expertise à la souscription, inscrit au contrat, et versé sans abattement de vétusté en cas de perte totale lorsque le contrat le stipule. Cette absence de vétusté est un effet de la clause, pas une règle du code des assurances : lisez-la. Et retenez le défaut de la formule : un montant figé ne suit pas la cote, qui peut monter en quelques années sur un modèle recherché. Vérifiez donc la périodicité de réévaluation prévue au contrat, qui la déclenche et ce qu'elle suppose comme démarche. Aucune périodicité standard n'existe sur ce marché ; c'est une ligne à lire, pas à supposer.
Le vol, et les pièces à préparer avant
Une moto se pousse, se charge et se démonte : c'est le sinistre qui structure ces contrats. Trois exigences reviennent le plus souvent, un antivol d'un type précis, un stationnement dans un local fermé avec parfois attache à un point fixe, et la restitution de l'ensemble des clés lors de la déclaration. Côté délai, la loi ne fixe pas deux jours ouvrés : elle interdit seulement au contrat de descendre sous ce seuil pour un vol, et sous cinq jours ouvrés pour les autres sinistres (article L113-2, 4° du code des assurances). Lisez le délai réel de votre contrat, il peut être plus long. Quant au dépôt de plainte, ce code ne l'impose pas ; la plupart des contrats en font une condition, ce qui revient au même pour vous. Gardez la facture de l'antivol et relevez les numéros de cadre et de moteur le jour de l'achat.
Les pièces introuvables et l'atelier
Sur une machine ancienne, la question n'est pas le montant mais la disponibilité. Un contrat qui prévoit expressément la prise en charge de pièces refabriquées, d'occasion ou fabriquées sur mesure, et le recours à un atelier spécialisé plutôt qu'à un réseau généraliste, protège mieux qu'un chiffrage au barème. Demandez aussi ce qu'il advient de l'épave après une perte totale : sa conservation, contre déduction de sa valeur, permet parfois de sauver des éléments qui ne se retrouvent pas.
La garantie du conducteur reste le poste décisif
Les équipements de sécurité d'une machine ancienne sont d'une autre époque, et le tarif d'un contrat collection porte sur un risque matériel réduit, pas sur la protection du pilote. Vérifiez donc le capital garanti et le seuil d'invalidité à partir duquel l'indemnisation se déclenche. Une nuance utile quand un tiers est impliqué : la loi n° 85-677 du 5 juillet 1985 ouvre au conducteur victime un droit à indemnisation contre l'assureur du responsable. Votre garantie du conducteur n'est donc pas la seule voie ; elle est la seule quand personne d'autre n'est en cause.
Restauration, expertise et valeur : trois moments à ne pas confondre
Le problème se pose au moment du chèque, et il prend toujours la même forme. Une restauration engage des dépenses réelles, souvent étalées sur des années, moteur refait, peinture, chromes, selle. Le propriétaire additionne ses factures et attend ce total. L'assureur, lui, indemnise sur la valeur agréée inscrite au contrat, qui peut être inférieure au total des factures et qui n'a pas bougé depuis la souscription.
La solution tient en une distinction et trois gestes. La distinction : l'expertise fixe la valeur agréée à un instant donné, sur l'état constaté, l'authenticité des éléments et la documentation disponible ; la valeur de marché, elle, évolue ensuite de son côté, et personne ne met le contrat à jour spontanément. Les trois gestes figurent ci-dessous, et le deuxième est celui qu'on oublie.
Le résultat, quand la démarche est faite, est sans mystère : l'indemnité correspond à la machine telle qu'elle est le jour du sinistre, et non telle qu'elle était le jour de la signature. Un dernier cas mérite d'être posé à part : la machine en cours de restauration, démontée, parfois répartie entre un atelier et un garage. Le contrat collection classique vise un véhicule en état de circuler. Une machine à l'état de pièces relève d'une couverture différente, à discuter avec l'assureur avant le démontage plutôt qu'après le vol de la caisse d'outillage.
- Conserver les factures et les photographies ailleurs que dans le garage, parce qu'un incendie emporte souvent la machine et le classeur ensemble.
- Signaler par écrit toute restauration importante, et demander une révision de la valeur agréée à cette occasion.
- Reprendre le contrat après l'achat de pièces ou d'accessoires anciens de valeur, qui ne sont pas présumés couverts.
Pas de bonus-malus de plein droit pour une moto de collection
Voici le point que les pages sur ce sujet passent sous silence, et il fonctionne à l'envers de ce que beaucoup imaginent. Le bonus-malus s'applique de plein droit aux motocyclettes ordinaires : la clause type annexée à l'article A121-1 du code des assurances ne l'écarte, sauf convention contraire, que pour les cyclomoteurs, les motocyclettes légères, les quadricycles, les matériels agricoles, forestiers ou de travaux publics, et les véhicules de collection. Votre machine ancienne est dans la dernière catégorie de cette liste ; une moto récente, non.
La conséquence est concrète. L'assureur d'un contrat collection lit votre historique comme il l'entend, applique son propre système de réduction et de majoration, ou n'en applique aucun. Demandez-lui par écrit s'il retient une clause de réduction-majoration, selon quel barème, et comment un sinistre responsable pèsera sur la cotisation suivante. Fournissez votre relevé d'information dans tous les cas : c'est lui qui documente votre historique, et il servira encore sur vos autres contrats.
Une réserve d'honnêteté sur ce point : le texte vise le « véhicule de collection » sans dire s'il faut pour cela la mention portée sur le certificat d'immatriculation. Deux assureurs peuvent donc en retenir deux lectures. Posez la question avant de signer plutôt que de la découvrir après un sinistre.
La moto qui ne roule plus reste à assurer
Une moto immatriculée et apte à circuler doit être assurée, même remisée toute l'année. L'idée qu'un véhicule immobilisé sortirait de l'obligation est répandue et fausse : la Cour de justice de l'Union européenne a jugé le 4 septembre 2018, dans l'affaire C-80/17, que l'obligation subsiste pour un véhicule immatriculé et en état de rouler, même stationné sur un terrain privé par le seul choix de son propriétaire. Et elle coûte cher le jour où un incendie de garage se propage aux biens du voisin.
Deux options existent pour un usage nul ou quasi nul. La formule réduite, qui conserve les garanties utiles à l'arrêt, vol et incendie en tête, à un tarif inférieur au contrat complet. Ou la démarche administrative de retrait de la circulation, qui a ses propres conséquences et ses propres formalités, et qu'il vaut mieux mesurer avant de l'engager : une remise en route ultérieure n'est pas une simple formalité.
Entre les deux, l'écart n'est pas seulement tarifaire. Il touche à ce que vous pouvez faire de la machine du jour au lendemain. Une formule réduite garde la porte ouverte ; un retrait de circulation la ferme pour un moment.
Rassemblements, balades et circuit
La ligne de partage est juridique, et elle est plus étroite qu'on ne le croit. L'article R211-11 du code des assurances valide l'exclusion des dommages survenus au cours d'épreuves, courses ou compétitions, et de leurs essais, soumises par la réglementation à l'autorisation préalable des pouvoirs publics. Le même article ajoute que celui qui y participe, concurrent ou organisateur, n'est en règle que si sa responsabilité est garantie par une assurance dans les conditions exigées par la réglementation applicable.
Une balade entre propriétaires ou un rassemblement statique n'entre pas dans cette définition. Ce qui les régit, c'est la clause d'usage de votre contrat, qui peut restreindre les sorties, le rayon d'utilisation ou les manifestations. Lisez-la, et demandez confirmation par écrit avant une sortie organisée. Rappel utile : même en cas d'exclusion, les victimes restent indemnisées, l'assureur exerçant ensuite son recours contre le responsable (R211-13).
Les clauses qui suppriment la couverture
Une condition non tenue ne réduit pas l'indemnité comme le ferait une franchise : elle écarte la garantie, ou ouvre la discussion sur la déclaration du risque. Sur un contrat collection, les situations à surveiller sont les suivantes.
- un usage quotidien sous un contrat conçu pour un usage occasionnel
- une valeur agréée jamais réévaluée depuis la souscription, restauration comprise
- un stationnement en voirie alors que le local fermé conditionnait le contrat
- une modification non déclarée, y compris un remplacement de moteur conforme à l'origine
- une participation à une épreuve ou à une compétition soumise à autorisation, exclue de l'assurance obligatoire (R211-11)
- un changement de garage ou de second véhicule non signalé dans les quinze jours
Avant de signer, cinq vérifications
- L'ancienneté exigée par l'assureur, et l'utilité ou non d'une mention collection sur le certificat d'immatriculation (service-public.fr, F1925).
- Les conditions d'usage inscrites aux conditions particulières : kilométrage, local de remisage, conducteurs, second véhicule.
- La valeur agréée, sa clause de vétusté, et la périodicité de sa réévaluation.
- Les exigences de la garantie vol : type d'antivol, point d'ancrage, restitution des clés, et le délai de déclaration réel du contrat.
- Le sort réservé au bonus-malus, que la clause type n'impose pas ici, et le régime de contrôle technique applicable à votre année de mise en circulation.
France Assureurs publie une prime moyenne de 290 € hors taxes pour les deux-roues motorisés en 2025, tous modèles confondus. Aucune moyenne propre aux machines de collection n'est publiée : comparez deux devis sur les mêmes déclarations, même kilométrage, même remisage, même valeur agréée.
Questions fréquentes sur l'assurance moto de collection
Une machine démontée pour restauration est-elle couverte ?
Pas nécessairement par un contrat collection classique, qui vise un véhicule en état de circuler. La question se pose à l'assureur avant le démontage, et la réponse doit être écrite. Pensez aussi aux pièces stockées hors du garage, qui relèvent souvent d'un autre contrat.
Les factures de restauration augmentent-elles la valeur assurée ?
Pas automatiquement. Seule la valeur agréée, fixée par expertise puis révisée, détermine l'indemnisation. Signaler par écrit une restauration importante et demander une révision de cette valeur est la seule voie utile : un classeur de factures ne remplace pas un avenant.
La carte grise de collection est-elle obligatoire ?
Non, ni pour circuler ni, chez plusieurs assureurs, pour accéder à un contrat collection. Elle s'obtient pour un véhicule de trente ans ou plus, dont le modèle n'est plus produit et dont les caractéristiques techniques n'ont pas été modifiées, sur attestation du constructeur ou de la Fédération française des véhicules d'époque (service-public.fr, F1925). Elle change surtout le régime de contrôle technique : dispense avant 1960, tous les cinq ans ensuite.
Une modification de la machine pose-t-elle problème ?
Oui, et elle doit être déclarée. Une machine modifiée peut sortir du champ du contrat collection, qui vise des véhicules conformes à leur état d'origine, et elle ne remplit plus les conditions de la mention collection sur le certificat d'immatriculation. Un remplacement de moteur, même par un modèle conforme à l'origine, se signale.
Peut-on rouler quotidiennement avec un contrat collection ?
Non. Ces contrats reposent sur un usage occasionnel et un kilométrage limité. Si votre usage change en cours de contrat, l'article L113-2, 3° du code des assurances vous donne quinze jours pour le déclarer à compter du moment où vous en avez connaissance. À défaut, l'indemnité peut être réduite en proportion des primes (L113-9), et le contrat annulé si la dissimulation est intentionnelle (L113-8).
Le bonus-malus s'applique-t-il à une moto de collection ?
Pas de plein droit. La clause type annexée à l'article A121-1 du code des assurances écarte les véhicules de collection de son champ, sauf convention contraire, alors qu'elle s'applique bien aux motocyclettes ordinaires. L'assureur reste donc libre d'appliquer son propre système, ou aucun : demandez-lui par écrit ce que prévoit le contrat, et fournissez votre relevé d'information dans tous les cas.