
Ce qui a changé, et à partir de quand
À chaque nouveauté, la même grille : la date d'effet, les véhicules concernés, l'effet sur le contrat, le geste à faire. Quatre changements passent ce filtre depuis 2024. Les autres relèvent de la communication.
- Contrôle technique des deux-roues. Le calendrier est entré en application le 15 avril 2024 (décret n° 2023-974 et arrêté du 23 octobre 2023). Les machines immatriculées avant le 1er janvier 2017 devaient passer le premier contrôle avant le 31 décembre 2024, celles de 2017 à 2019 en 2025, celles de 2020 et 2021 en 2026 ; depuis 2022, le premier contrôle se situe dans les six mois précédant le cinquième anniversaire de la mise en circulation, et un résultat favorable vaut trois ans (service-public.gouv.fr, fiche F37538, vérifiée le 1er janvier 2026). Côté assurance, l'absence de contrôle ne fait pas tomber la garantie : c'est une infraction distincte, qui alimente la discussion quand un défaut d'entretien est en cause dans le sinistre.
- Fin de la carte verte et de la vignette, au 1er avril 2024 pour tous les véhicules immatriculés, deux-roues compris (décret n° 2023-1152 du 8 décembre 2023). La preuve de l'assurance passe par le fichier des véhicules assurés, que les forces de l'ordre consultent. Geste : après une souscription ou un changement de machine, vérifiez que votre immatriculation y figure, avec le numéro de formule de la carte grise. Si elle manque, l'interlocuteur est votre assureur, pas la préfecture.
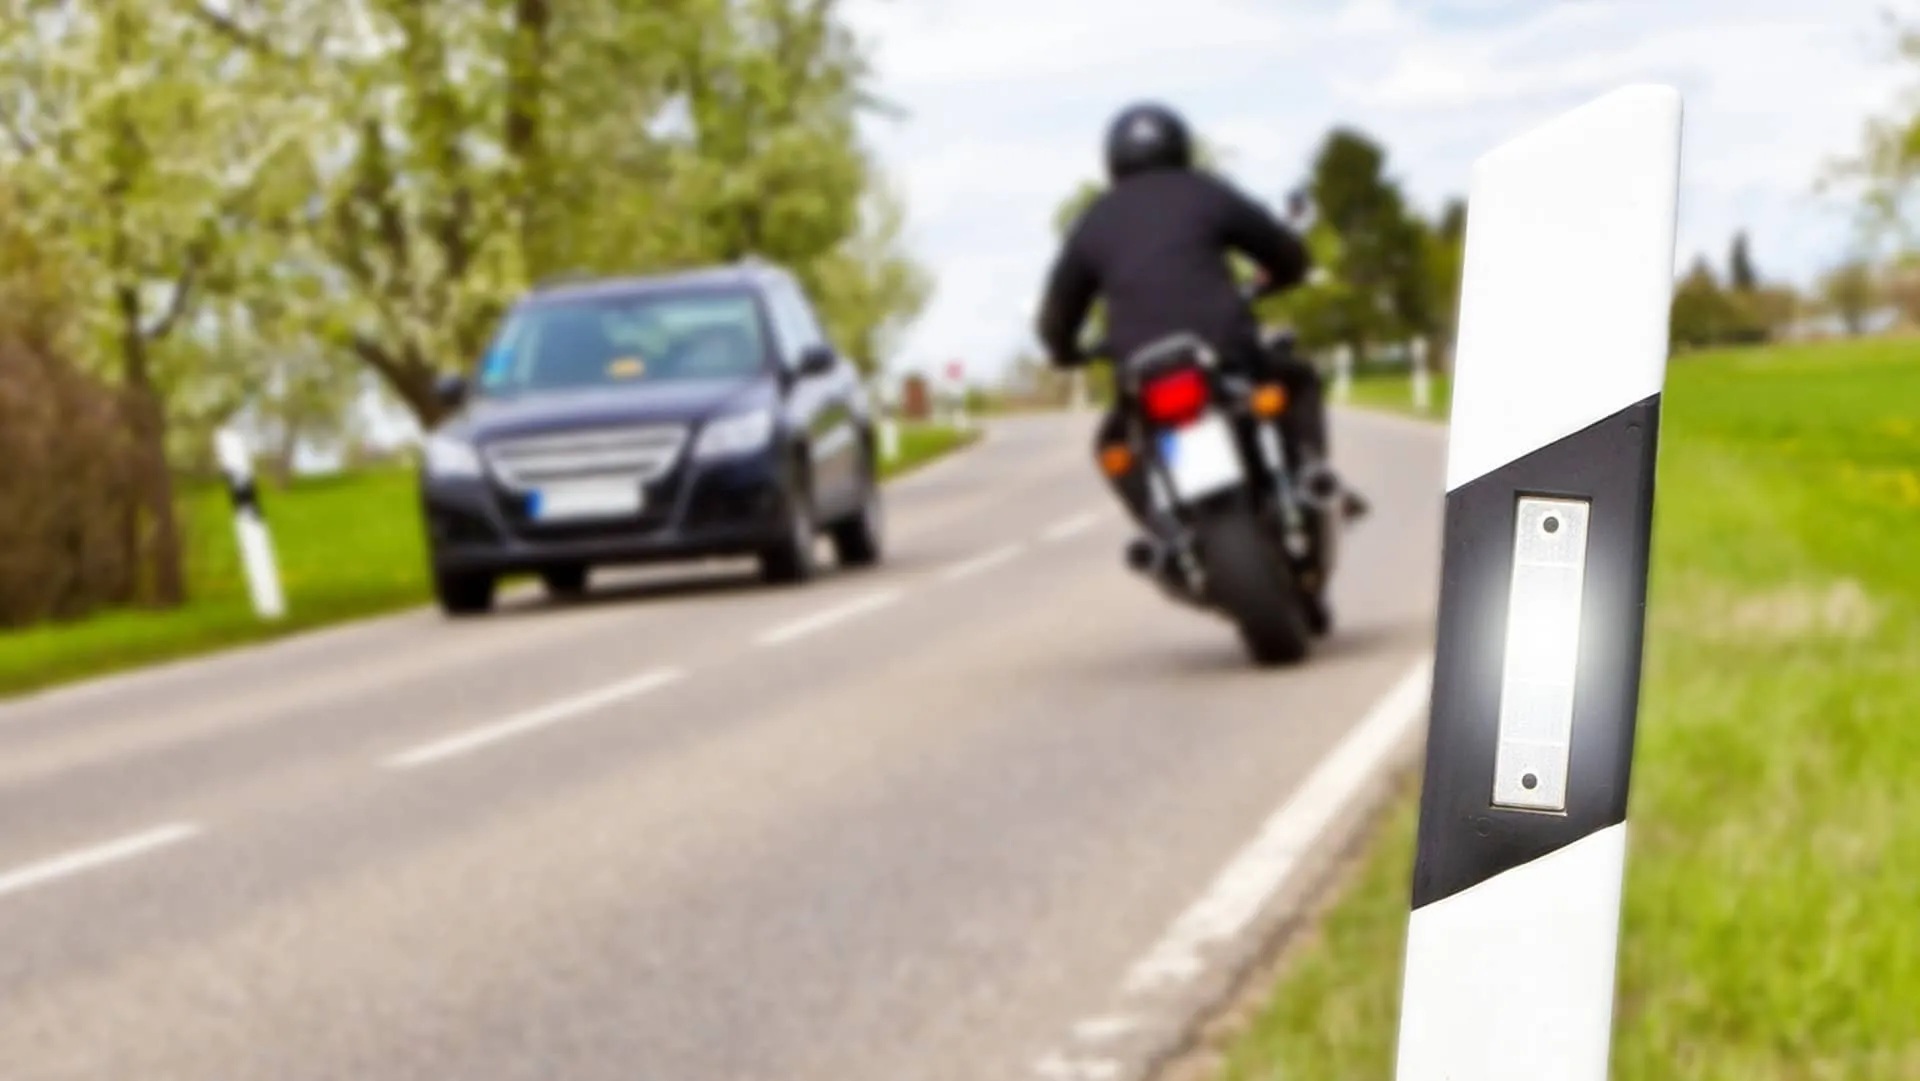
- Circulation inter-files généralisée à tout le territoire depuis le 11 janvier 2025 (décret n° 2025-33 du 9 janvier 2025), après deux expérimentations limitées à quelques départements. Elle vise les deux et trois-roues motorisés d'un mètre de large au plus, sur les routes à chaussées séparées comportant au moins deux voies et dont la vitesse maximale autorisée va de 70 à 130 km/h, lorsque la circulation s'est établie en file ininterrompue sur toutes les voies, et à 50 km/h au plus. Elle reste interdite sur une voie en travaux, enneigée ou verglacée.
- Surprime catastrophes naturelles portée, au 1er janvier 2025, à 9 % des cotisations des garanties vol et incendie, ou à défaut 0,75 % des cotisations des garanties dommages (article A125-2 du code des assurances, arrêté du 22 décembre 2023). Elle ne touche donc qu'un contrat deux-roues comportant des garanties dommages, et pas une formule limitée à la responsabilité civile.
Le bonus-malus s’applique à votre moto
Une idée fausse circule, et elle a longtemps figuré sur des pages de ce site avant leur relecture : le coefficient de réduction-majoration ne concernerait pas les deux-roues. L'article A121-1 du code des assurances dit l'inverse. La clause type n'est écartée, sauf convention contraire, que pour une liste fermée : cyclomoteur, motocyclette légère, quadricycle léger ou lourd à moteur, véhicule de collection, engins et matériels agricoles, forestiers ou de travaux publics. La motocyclette n'y est pas. Elle suit le barème de l'annexe à cet article, celui de la voiture.
- Moins 5 % par année sans sinistre responsable, avec un plancher à 0,50 (article 4 de l'annexe à A121-1).
- Plus 25 % par sinistre responsable, la moitié en cas de responsabilité partagée, avec un plafond à 3,50 (article 5).
- Retour à 1 après deux années consécutives sans sinistre, quel que soit le malus atteint (article 5).
- Aucun effet du vol, de l'incendie, du bris de glace et du stationnement heurté par un tiers non identifié (article 7).
- Transfert automatique du coefficient acquis au véhicule de remplacement ou au véhicule supplémentaire, tant que les conducteurs habituels restent les mêmes (article 10).
Deux détails qui changent un calcul de coefficient
Le coefficient s'arrondit par défaut à deux décimales : 1,1875 s'écrit 1,18, et non 1,19. Le décalage paraît dérisoire sur une année, il ne l'est plus sur une succession de majorations.
Les taux de 5 % et de 25 % valent pour l'usage courant. Les usages « tournées » et « tous déplacements », qui concernent surtout les professionnels itinérants, relèvent de 7 % et de 20 %. Pour contrôler votre propre situation, le relevé d'information fait foi ; le simulateur de bonus-malus reprend le même barème, et la fiche de lexique consacrée au coefficient de réduction-majoration en détaille la mécanique.
Blessé à moto : qui vous indemnise
Un motard chute, un automobiliste est en cause. La question qui suit n'est pas celle que les contrats mettent en avant. Beaucoup de pages présentent la garantie du conducteur comme le seul recours du pilote blessé, et c'est inexact dès qu'un autre véhicule est impliqué.
La loi n° 85-677 du 5 juillet 1985 ouvre au conducteur victime un droit à indemnisation par l'assureur du véhicule impliqué. Son article 4 en pose la limite : la faute du conducteur victime peut limiter ou exclure l'indemnisation de ses propres dommages. Votre responsabilité civile obligatoire, elle, ne vous verse jamais rien ; elle paie ce que vous devez aux autres, c'est son objet.
Reste le cas où personne d'autre n'est en cause, et celui où vous êtes responsable. La garantie du conducteur devient alors la seule à couvrir vos propres dommages corporels. Elle se lit sur deux lignes, jamais sur une : le capital garanti, et le seuil d'atteinte permanente à partir duquel elle intervient. Un capital généreux assorti d'un seuil élevé ne se déclenche que dans les situations les plus graves.
Équipements et règles de circulation : ce qui pèse sur l’indemnisation
Gants homologués, caractéristiques du casque, signalisation : ces obligations relèvent du code de la route et s'ajustent par arrêté. Leur effet sur l'assurance passe par un mécanisme, et un seul.
Une infraction en lien direct avec le dommage peut fonder une réduction de l'indemnisation du conducteur victime, sur le fondement de l'article 4 de la loi du 5 juillet 1985. Sans ce lien, l'infraction reste une infraction, sanctionnée comme telle, sans effet sur l'indemnité. La nuance décide de tout, et elle se joue dossier par dossier.
La circulation inter-files a cessé d'être une expérimentation locale le 11 janvier 2025. Le décret n° 2025-33 du 9 janvier 2025 l'autorise partout, dans les conditions rappelées plus haut. Un motard qui s'en écarte, en roulant à plus de 50 km/h entre les files ou en s'y engageant sur une voie en travaux, commet une infraction : c'est ce que le texte permet d'affirmer, et rien de plus.
Permis et formation : ce qui est exigible
Conduire une 125 cm³ ou un tricycle de catégorie L5e avec un permis B suppose deux ans d'ancienneté du permis et une formation pratique de sept heures, dont l'attestation doit pouvoir être produite (article R221-8 du code de la route, arrêté du 17 décembre 2010).
Une modification de ces règles n'a pas d'effet rétroactif sur les conducteurs déjà formés, mais elle change ce qui est exigible à l'entrée. Après un sinistre, la question de l'assureur est invariable : le conducteur avait-il le droit de conduire ce véhicule ce jour-là. Gardez l'attestation avec la carte grise. La retrouver six mois après coûte bien plus d'énergie.
Hivernage, vente, changement d’assureur
Ranger la moto de novembre à mars ne met pas l'obligation d'assurance en sommeil. La Cour de justice de l'Union européenne rattache cette obligation à un véhicule immatriculé et apte à circuler, y compris stationné sur un terrain privé (arrêts Vnuk et Juliana). Les risques, eux, ne prennent pas leurs quartiers d'hiver. Incendie, dégât des eaux dans le garage, vandalisme, vol : aucun ne suppose que la machine roule. Quant à la garantie catastrophes naturelles, l'article L125-1 du code des assurances l'impose dans tout contrat couvrant les dommages au véhicule.
Deux clauses continuent pourtant de courir toute l'année, et ce sont celles qu'on oublie. Un antivol déterminé conditionne la garantie vol en toute saison. Le lieu de stationnement habituel décrit au contrat également.
À la vente, le contrat est suspendu de plein droit le lendemain à zéro heure, et il est résilié de plein droit à l'expiration d'un délai de six mois si le véhicule n'est pas remis en vigueur (article L121-11). L'information de l'assureur se donne par lettre ou par tout autre support durable.
Un contrat deux-roues couvrant la responsabilité civile entre dans le champ de la résiliation à tout moment après un an (articles L113-15-2 et R113-11). Elle prend effet un mois après réception de la notification par l'assureur. Le nouvel assureur effectue les formalités pour votre compte et veille à l'absence d'interruption de couverture : ce n'est pas un service commercial, c'est ce que la loi lui demande.
Ce que nous ne relaierons pas
Les palmarès de tarifs moto. Le prix varie trop avec le modèle, la zone et le profil pour qu'une moyenne dise quoi que ce soit de votre devis.
Une garantie équipement annoncée comme nouvelle alors que la ligne figure aux contrats depuis des années. Seuls le plafond, la franchise et la vétusté appliquée méritent la comparaison.
Les statistiques d'accidentologie deux-roues publiées sans distinguer cylindrées, usages et milieux. Elles décrivent utilement un risque collectif, et l'Observatoire national interministériel de la sécurité routière en publie ; les transposer à un tarif individuel est une autre affaire, et c'est notre lecture, pas une règle.
Ce que nous publierons tient en trois catégories : une échéance ou une modification du contrôle technique des deux-roues, une évolution des équipements obligatoires ou des règles de circulation, un changement des conditions d'accès aux catégories de permis.